

Ngày 30/9/2026, Bộ Tài chính ban hành Thông tư số 145/2026/TT-BTC quy định hoạt động đăng ký, lưu ký, bù trừ và thanh toán giao dịch chứng khoán (“Thông tư 145”). Thông tư 145 có hiệu lực từ ngày 16/11/2026, thay thế toàn bộ Thông tư số 119/2020/TT-BTC ngày 31/12/2020 của Bộ trưởng Bộ Tài chính, được sửa đổi, bổ sung bởi Thông tư số 68/2024/TT-BTC ngày 18/9/2024, Thông tư số 14/2025/TT-BTC ngày 04/4/2025 và Thông tư số 18/2025/TT-BTC ngày 26/4/2025 (“Thông tư 119”) và bãi bỏ các điều khoản sửa đổi Thông tư 119 tại các thông tư sửa đổi trước đó[1]. Mặc dù vậy, Thông tư 145 hiện chưa ấn định thời điểm áp dụng các quy định về cơ chế đối tác bù trừ trung tâm (“CCP”) (Chương V) và thanh toán tức thời đối với trái phiếu doanh nghiệp niêm yết (Chương VI).
Thông tư 145 đã hệ thống hóa lại nhiều quy định đã áp dụng trong giai đoạn 2020 – 2025. Tuy nhiên, về phạm vi, Thông tư 145 không điều chỉnh hoạt động bù trừ, thanh toán trái phiếu doanh nghiệp riêng lẻ và quỹ bù trừ của thị trường chứng khoán phái sinh[2]. Đối tượng áp dụng được bổ sung Công ty Bù trừ Chứng khoán Việt Nam (“VSC”), các Sở giao dịch chứng khoán và ngân hàng lưu ký thanh toán[3].
Trong phạm vi bài viết này, chúng tôi sẽ không nhắc lại các nội dung đã được đề cập trước đó mà chỉ tập trung vào những thay đổi trọng yếu, trong đó đáng chú ý là việc mở rộng chuyển quyền sở hữu ngoài hệ thống giao dịch đối với chứng khoán đã đăng ký tập trung tại Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam (“VSDC”) và khung pháp lý chi tiết cho CCP do VSC – công ty con của VSDC – vận hành.
1. Mở rộng trường hợp chuyển quyền sở hữu ngoài hệ thống giao dịch đối với chứng khoán đã đăng ký tập trung tại VSDC
Thông tư 145 quy định mở rộng các trường hợp chuyển quyền sở hữu chứng khoán đã đăng ký tập trung tại VSDC ngoài hệ thống giao dịch chứng khoán[4], bổ sung các trường hợp được phép cụ thể như dưới đây:
a. chuyển nhượng cổ phiếu chào bán riêng lẻ giữa các nhà đầu tư chứng khoán chuyên nghiệp trong thời gian hạn chế chuyển nhượng[5];
b. chuyển quyền sở hữu chứng khoán giữa công ty mẹ sở hữu 100% vốn điều lệ và công ty con; chuyển quyền sở hữu chứng khoán do chia, tách, hợp nhất, sáp nhập, giải thể, chấm dứt hoạt động của các tổ chức thành lập ở nước ngoài[6];
c. chuyển quyền sở hữu cổ phiếu đã đạt mức tối đa về tỷ lệ sở hữu nước ngoài với giá thỏa thuận cao hơn giá trần nay áp dụng cả cho tổ chức kinh tế có nhà đầu tư nước ngoài sở hữu trên 50% vốn điều lệ[7]; và
d. chuyển quyền sở hữu chứng khoán trong trường hợp doanh nghiệp sử dụng chứng khoán đã đăng ký tại VSDC để thanh toán gốc, lãi trái phiếu riêng lẻ; để thực hiện theo điều kiện, điều khoản của trái phiếu phát hành, niêm yết ra nước ngoài của công ty đại chúng[8].
Đồng thời, VSDC có thể xem xét thực hiện các trường hợp chuyển quyền sở hữu chứng khoán khác ngoài các trường hợp đã được quy định tại Điều 6.2 Thông tư 145 trên cơ sở ý kiến của Ủy ban Chứng khoán Nhà nước (“UBCKNN”). Tuy nhiên, Thông tư 145 hiện nay không đề cập chi tiết thủ tục xin ý kiến của UBCKNN như Thông tư 119 trước đây[9].
2. Một số thay đổi đáng chú ý khác
a. Phong tỏa chứng khoán: chứng khoán bị phong tỏa theo yêu cầu của cơ quan nhà nước có thẩm quyền, theo yêu cầu của nhà đầu tư hoặc được sử dụng để đảm bảo nghĩa vụ trong các giao dịch bảo đảm không bao gồm chứng khoán chờ thanh toán cho giao dịch bán đã khớp trước thời điểm phong tỏa[10], qua đó bảo đảm tính chắc chắn của thanh toán cho bên mua;
b. Lưu ký tại chi nhánh: bỏ thủ tục báo cáo UBCKNN khi ủy quyền cho chi nhánh thực hiện lưu ký; chi nhánh công ty chứng khoán chỉ được ủy quyền lưu ký nếu đã được ủy quyền nghiệp vụ môi giới[11];
c. Vay và cho vay chứng khoán: tiêu chí chứng khoán làm tài sản bảo đảm cho hoạt động vay và cho vay chứng khoán do quy chế nghiệp vụ của VSDC quy định, không còn phải được UBCKNN chấp thuận[12];
d. Quỹ phòng ngừa rủi ro nghiệp vụ: quy định chi tiết việc trích lập hằng quý, sử dụng quỹ của VSDC và VSC; quỹ của VSC còn được dùng để bảo đảm nghĩa vụ thanh toán tiền trong cơ chế CCP, với lãi sử dụng phải trả là 0,03% và lãi chậm trả 0,0375%/ngày[13];
e. Trái phiếu doanh nghiệp niêm yết: thiết lập phương thức thanh toán tức thời theo từng giao dịch, chuyển giao trái phiếu đồng thời với thanh toán tiền trong cùng ngày giao dịch, không áp dụng CCP[14]; và
f. Chế độ báo cáo: bỏ báo cáo tháng của thành viên lưu ký, thành viên bù trừ gửi VSDC và báo cáo tháng của ngân hàng thanh toán gửi UBCKNN; báo cáo định kỳ gửi UBCKNN thực hiện bằng văn bản điện tử qua hệ thống chuyên dùng[15].
3. VSC vận hành cơ chế CCP theo mô hình mới
3.1. Mô hình và các chủ thể tham gia
Thông tư 119 đã có quy định về CCP, theo đó VSDC trực tiếp thực hiện bù trừ, thanh toán, nhưng chưa được triển khai. Thông tư 145 xây dựng lại toàn bộ khung pháp lý này tại Chương V, VSC thực hiện bù trừ, xác định nghĩa vụ thanh toán trên cơ sở phân công của VSDC. Tuy nhiên, từ ngày Thông tư 145 có hiệu lực cho đến ngày chính thức triển khai CCP, hoạt động bù trừ, thanh toán tiếp tục thực hiện theo cơ chế hiện hành tại Chương IV Thông tư 145. Từ khi CCP vận hành cho đến khi áp dụng phương thức thanh toán tức thời, VSC thực hiện bù trừ, xác định nghĩa vụ thanh toán giao dịch trái phiếu doanh nghiệp niêm yết theo phân công của VSDC; VSDC thực hiện thanh toán trái phiếu[16].
CCP áp dụng cho giao dịch cổ phiếu, chứng chỉ quỹ và chứng quyền có bảo đảm; VSC thực hiện bù trừ đa phương, xác định nghĩa vụ thanh toán; VSDC thanh toán chứng khoán; ngân hàng thanh toán thanh toán tiền[17]. Dưới đây là sơ đồ mô hình bù trừ, thanh toán theo cơ chế CCP.
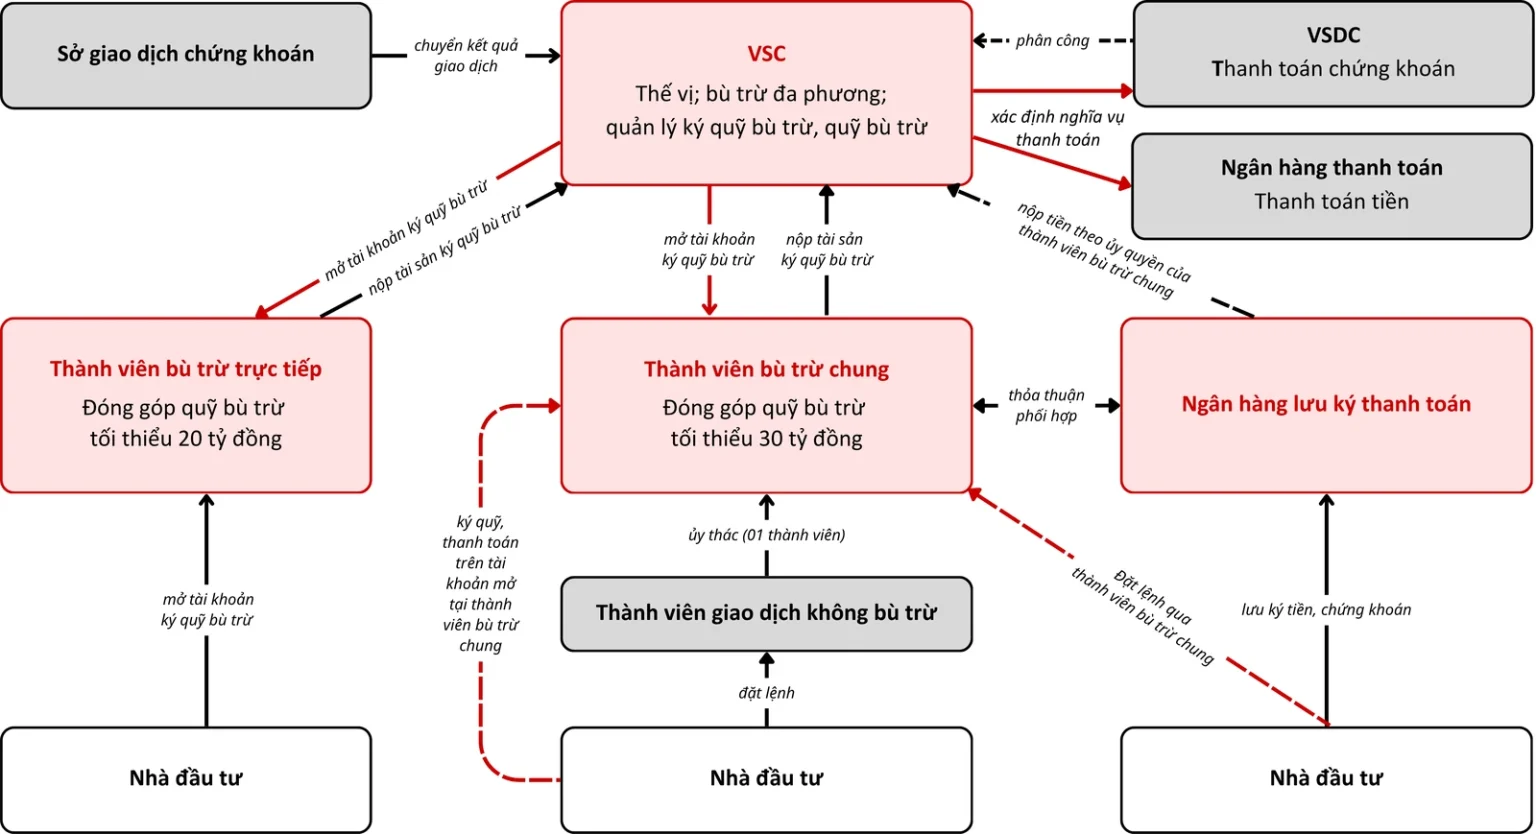
Một số điểm cần lưu ý:
a. tài sản ký quỹ bù trừ của nhà đầu tư và thành viên bù trừ chỉ là tiền[18], trong khi Thông tư 119 cho phép ký quỹ một phần bằng chứng khoán;
b. mỗi thành viên giao dịch không bù trừ chỉ được ủy thác bù trừ, thanh toán cho 01 thành viên bù trừ chung. Tại ngày triển khai CCP, thành viên giao dịch chưa được VSC ghi nhận thỏa thuận ủy thác sẽ bị đình chỉ hoạt động giao dịch[19].
3.2. Ngân hàng lưu ký thanh toán
Đây là mô hình mới, được thiết kế để hỗ trợ nhà đầu tư đã mở tài khoản lưu ký tại ngân hàng lưu ký không làm thành viên bù trừ thực hiện các giao dịch thanh toán chứng khoán[20]. Cụ thể:
a. ngân hàng lưu ký không là thành viên bù trừ nếu trực tiếp cung cấp dịch vụ thanh toán cho khách hàng, phải đăng ký với VSC và có thỏa thuận phối hợp với công ty chứng khoán là thành viên bù trừ chung nơi nhà đầu tư dự kiến đặt lệnh; thỏa thuận áp dụng chung cho mọi khách hàng của ngân hàng[21];
b. theo ủy quyền của thành viên bù trừ chung, ngân hàng kiểm tra, phong tỏa tiền ký quỹ và chứng khoán bán, nộp ký quỹ và tiền thanh toán vào tài khoản đứng tên VSC[22];
c. thành viên bù trừ chung chịu trách nhiệm cuối cùng: nếu ngân hàng không thanh toán, thành viên bù trừ chung phải thanh toán thay và được nhận, bán chứng khoán mua thiếu tiền của nhà đầu tư[23]; và
d. giao dịch trên tài khoản lưu ký tại ngân hàng không là thành viên bù trừ và không là ngân hàng lưu ký thanh toán sẽ bị từ chối thế vị, loại bỏ thanh toán[24].
4. Ký quỹ bù trừ và giới hạn rủi ro
4.1. Ký quỹ ban đầu của nhà đầu tư[25]
a. Nhà đầu tư không thuộc nhóm đối tượng được ưu đãi phải ký quỹ ban đầu 100% giá trị lệnh mua dự kiến (trừ giao dịch ký quỹ); giao dịch mua chứng quyền có bảo đảm luôn phải ký quỹ 100%[26];
b. Thành viên bù trừ tự đánh giá và quyết định mức ký quỹ ban đầu cho giao dịch mua cổ phiếu, chứng chỉ quỹ của nhà đầu tư nước ngoài là tổ chức và một số tổ chức tài chính trong nước (bao gồm: công ty chứng khoán (giao dịch tự doanh), công ty quản lý quỹ (giao dịch của chính công ty), công ty đầu tư chứng khoán, tổ chức kinh doanh bảo hiểm, ngân hàng thương mại, chi nhánh ngân hàng nước ngoài, quỹ đầu tư chứng khoán, quỹ hưu trí tự nguyện, quỹ bảo hiểm hưu trí bổ sung được cấp phép thành lập, hoạt động tại Việt Nam[27]). Như vậy, cơ chế không yêu cầu đủ tiền khi đặt lệnh thực chất được mở rộng sang một số tổ chức trong nước; và
c. Nhà đầu tư tổ chức nói trên vi phạm nghĩa vụ ký quỹ, thanh toán phải ký quỹ 100% trong 07 ngày giao dịch liên tục; nếu vi phạm lần thứ ba trong 30 ngày giao dịch liên tục, phải ký quỹ 100% trong 180 ngày liên tục. Ngay trong ngày vi phạm, thành viên bù trừ phải báo cáo VSC để VSC thông báo vi phạm cho các thành viên bù trừ, ngân hàng lưu ký thanh toán để giám sát[28].
4.2. Ký quỹ bù trừ của thành viên bù trừ
VSC tính toán mức ký quỹ bù trừ yêu cầu hàng ngày cho từng thành viên bù trừ đối với tất cả các giao dịch chưa hoàn tất thanh toán. Tài sản ký quỹ bù trừ của thành viên bù trừ chỉ được sử dụng khi thành viên mất khả năng thanh toán tiền, không được sử dụng để thực hiện nghĩa vụ thanh toán phát sinh hàng ngày. Thành viên bù trừ được ủy quyền cho ngân hàng lưu ký thanh toán nộp, bổ sung tài sản ký quỹ. Thành viên bù trừ không thực hiện kịp thời, đầy đủ nghĩa vụ ký quỹ bị coi là mất khả năng thanh toán giao dịch chứng khoán[29].
4.3. Giới hạn rủi ro của thành viên bù trừ
Phần chênh lệch giữa tổng giá trị giao dịch mua bù trừ qua thành viên và tổng tiền ký quỹ của nhà đầu tư không được vượt quá đồng thời: (i) tổng các khoản có khả năng chuyển đổi thành tiền của thành viên; và (ii) hai lần vốn chủ sở hữu trừ dư nợ cho vay giao dịch ký quỹ. Thành viên phải tính toán và lưu hồ sơ hàng ngày[30]. Đây là giới hạn đối với khả năng cung cấp dịch vụ giao dịch không cần đủ tiền của thành viên bù trừ.
5. Quỹ bù trừ và xử lý mất khả năng thanh toán
5.1. Quỹ bù trừ
a. Quỹ bù trừ chỉ hình thành từ tiền, với mức đóng góp tối thiểu ban đầu 20 tỷ đồng đối với thành viên bù trừ trực tiếp và 30 tỷ đồng đối với thành viên bù trừ chung[31];
b. VSC đánh giá lại nghĩa vụ đóng góp hằng tháng; thành viên phải đóng góp bổ sung bất thường khi bị đặt vào tình trạng cảnh báo, kiểm soát, kiểm soát đặc biệt hoặc can thiệp sớm[32]; và
c. Khi CCP vận hành, quỹ hỗ trợ thanh toán được thay bằng quỹ bù trừ. Thành viên lưu ký đăng ký làm thành viên bù trừ có số dư đóng góp quỹ hỗ trợ thanh toán từ mức tối thiểu trở lên được coi là đã đáp ứng nghĩa vụ đóng góp ban đầu; nếu thấp hơn phải nộp phần chênh lệch[33].
5.2. Thứ tự sử dụng nguồn đảm bảo thanh toán
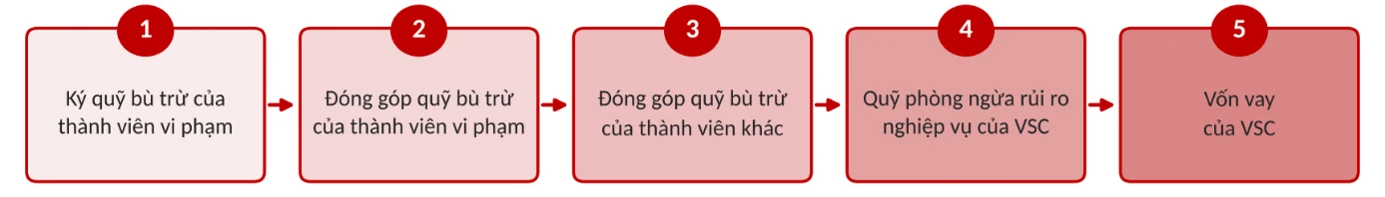
Khi thành viên bù trừ mất khả năng thanh toán tiền, VSC sử dụng các nguồn theo thứ tự tại sơ đồ sử dụng nguồn đảm bảo thanh toán theo cơ chế CCP dưới đây. Theo Thông tư 145, việc sử dụng nguồn vốn của VSC không còn phải được Bộ Tài chính chấp thuận như quy định tại Thông tư 119[34]. Việc thành viên bù trừ dùng tài sản của mình để thanh toán thay cho nhà đầu tư không bị coi là cho vay giao dịch ký quỹ[35].
5.3. Thay đổi về bồi thường
a. Bỏ các mức bồi thường ấn định sẵn: 5% giá trị chứng khoán cho mỗi ngày lùi thanh toán và 20% giá trị giao dịch bị loại bỏ thanh toán. Mức bồi thường nay do các bên tự thỏa thuận, áp dụng cả trước và sau khi triển khai CCP[36];
b. Thời hạn lùi thanh toán tối đa tính theo 03 ngày giao dịch[37]; và
c. Trong cơ chế CCP, khi giao dịch thiếu chứng khoán chuyển sang thanh toán bằng tiền, thành viên bù trừ bên bán phải trả cho bên mua 20% giá trị chứng khoán thiếu[38].
———–
[1] Điều 64.2 Thông tư 145 bãi bỏ toàn bộ Thông tư 119, Điều 5.2 Thông tư số 68/2024/TT-BTC, Điều 1 Thông tư số 14/2025/TT-BTC và Điều 1 Thông tư số 18/2025/TT-BTC.
[2] Điều 1.2 Thông tư 145.
[3] Điều 1.4 Thông tư 145.
[4] Điều 6.2 Thông tư 145.
[5] Điều 6.2(d) Thông tư 145.
[6] Điều 6.2(g) Thông tư 145.
[7] Điều 6.2(q) Thông tư 145.
[8] Điều 6.2(s) Thông tư 145.
[9] Điều 6.2(t) Thông tư 145, Điều 6.3, 6.4 Thông tư 119.
[10] Điều 19.5 Thông tư 145.
[11] Điều 9.2, 9.3 Thông tư 145.
[12] Điều 20.2(b), (c) Thông tư 145.
[13] Điều 58 – 60 Thông tư 145.
[14] Chương VI Thông tư 145.
[15] Điều 61 Thông tư 145.
[16] Điều 64.5 Thông tư 145.
[17] Điều 31 Thông tư 145.
[18] Điều 31.4 Thông tư 145.
[19] Điều 32.3 Thông tư 145.
[20] Điều 2.11, Điều 33 Thông tư 145.
[21] Điều 33.2 Thông tư 145.
[22] Điều 33.4, 33.7, 33.8 Thông tư 145.
[23] Điều 31.8, 33.9 Thông tư 145.
[24] Điều 46.2(g) Thông tư 145.
[25] Điều 35 Thông tư 145.
[26] Điều 35.3 Thông tư 145.
[27] Điều 35.2(b) Thông tư 145.
[28] Điều 35.5 Thông tư 145.
[29] Điều 37 Thông tư 145.
[30] Điều 32.8, 32.9 Thông tư 145.
[31] Điều 56.1, 56.2 Thông tư 145.
[32] Điều 56.3, 56.4 Thông tư 145.
[33] Điều 55.1, 55.2 Thông tư 145.
[34] Điều 43.4(d) Thông tư 145, Điều 35.2(đ) Thông tư 119.
[35] Điều 44.4 Thông tư 145.
[36] Điều 28, 29.2, 43.6(d), 46.3 Thông tư 145.
[37] Điều 28.2, 43.6(b) Thông tư 145.
[38] Điều 43.8 Thông tư 145.
——-
Quyền miễn trừ trách nhiệm: Bài viết này được chuẩn bị bởi Công ty Luật TNHH PTN (“PTN Legal”) chỉ nhằm mục đích cung cấp thông tin tham khảo cho người đọc. PTN Legal không cam kết hay đảm bảo về tính chính xác hay đầy đủ của các thông tin này. Nội dung của bài viết có thể được thay đổi, điều chỉnh, hoặc cập nhật mà không cần báo trước. PTN Legal không chịu trách nhiệm về bất kỳ lỗi hoặc thiếu sót nào trong bài viết này hoặc thiệt hại phát sinh từ việc sử dụng bài viết này trong bất kỳ trường hợp nào. Vui lòng truy cập website của PTN Legal để xem các bài viết trước đây của chúng tôi tại đây.
Nếu người đọc có nhu cầu được nhận bài viết của PTN Legal qua email, vui lòng đăng ký thông tin tại đây.
Bài viết được thực hiện bởi Đào Thị Hương Ly, Trợ lý Luật sư