

Ngày 25/09/2026, Bộ Tài chính ban hành Thông tư số 138/2026/TT-BTC hướng dẫn một số điều của Nghị định số 200/2026/NĐ-CP về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ tại thị trường trong nước và chào bán trái phiếu doanh nghiệp ra thị trường quốc tế (“Thông Tư 138”). Thông Tư 138 có hiệu lực từ ngày 01/10/2026 và thay thế toàn bộ Thông tư số 30/2023/TT-BTC ngày 17/05/2023 hướng dẫn việc đăng ký, lưu ký, thực hiện quyền, chuyển quyền sở hữu, thanh toán giao dịch và tổ chức thị trường giao dịch trái phiếu doanh nghiệp chào bán riêng lẻ tại thị trường trong nước (“Thông Tư 30”) và Thông tư số 76/2024/TT-BTC ngày 06/11/2024 hướng dẫn chế độ công bố thông tin và chế độ báo cáo về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ tại thị trường trong nước và chào bán trái phiếu doanh nghiệp ra thị trường quốc tế (“Thông Tư 76”).
Việc ban hành Thông Tư 138 hoàn thiện hệ thống văn bản hướng dẫn sau khi Chính phủ ban hành Nghị định số 200/2026/NĐ-CP ngày 05/06/2026 (“Nghị Định 200”) thay thế khung quy định trước đây về chào bán và giao dịch trái phiếu doanh nghiệp. Trên cơ sở đó, bài viết này tập trung cập nhật và phân tích một số thay đổi đáng chú ý của Thông Tư 138 so với các quy định trước đây liên quan đến đăng ký, lưu ký, chuyển quyền sở hữu, giao dịch và công bố thông tin (“CBTT”) đối với trái phiếu doanh nghiệp riêng lẻ, đồng thời nêu một số vấn đề tổ chức phát hành (“TCPH”) cần lưu ý trong quá trình áp dụng.
- Điều chỉnh cơ chế CBTT về thanh toán gốc, lãi trái phiếu
Một thay đổi đáng chú ý của Thông Tư 138 là việc điều chỉnh cách thức thực hiện nghĩa vụ CBTT liên quan đến thanh toán gốc, lãi trái phiếu. Theo đó, nghĩa vụ CBTT của TCPH được sơ đồ hóa như sau:
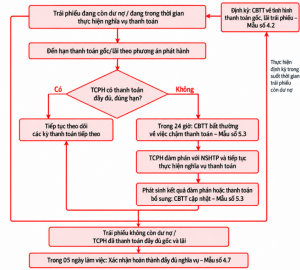
Trước đây, theo Thông Tư 76, Mẫu số 3.2 Phụ lục III đồng thời bao quát CBTT định kỳ về tình hình thanh toán, việc hoàn thành thanh toán khi trái phiếu đáo hạn, trường hợp chậm thanh toán và cập nhật kết quả thanh toán sau khi bị chậm. Thông Tư 138 đã tách các tình huống này thành các biểu mẫu CBTT riêng, cụ thể:
- Mẫu số 4.2 Phụ lục IV : được sử dụng cho CBTT định kỳ về tình hình thanh toán gốc, lãi[1];
- Mẫu số 5.3 Phụ lục V: được sử dụng riêng cho trường hợp TCPH chậm thanh toán gốc, lãi theo phương án phát hành (“PAPH”), kết quả đàm phán với NSHTP và việc thanh toán bổ sung hoặc hoàn thành thanh toán sau thời gian bị chậm; các sự kiện này thuộc nhóm CBTT bất thường và phải được TCPH công bố trong thời hạn 24 giờ kể từ khi xảy ra sự kiện[2];
- Mẫu số 4.7 Phụ lục IV: được sử dụng để xác nhận TCPH đã hoàn thành đầy đủ nghĩa vụ đối với NSHTP, bao gồm việc thanh toán đầy đủ gốc và lãi, trong thời hạn 05 ngày làm việc kể từ ngày trái phiếu không còn dư nợ[3].
Như vậy, Thông Tư 138 không phải lần đầu đặt ra nghĩa vụ CBTT bất thường khi TCPH chậm thanh toán, nhưng đã tách nội dung này khỏi Mẫu số 3.2 Phụ lục III Thông Tư 76 vốn được sử dụng chung cho nhiều tình huống thanh toán và thiết lập Mẫu số 5.3 Phụ lục V riêng cho trường hợp chậm thanh toán và các cập nhật về tình hình thanh toán tiếp theo.
Ngoài ra, để cụ thể hóa và bảo đảm thực hiện thống nhất nghĩa vụ CBTT mới được quy định tại Nghị Định 200 đối với trái phiếu có lãi suất thả nổi hoặc kết hợp giữa lãi suất cố định và lãi suất thả nổi, Thông Tư 138 quy định riêng Mẫu số 4.6 Phụ lục IV. Theo đó, TCPH phải công bố lãi suất thực tế áp dụng cho kỳ tính lãi theo mẫu này cho NSHTP và HNX chậm nhất 01 ngày làm việc trước thời điểm trả lãi[4]. Về mặt vận hành, quy định này yêu cầu TCPH chủ động xác định lãi suất và hoàn tất nội dung CBTT trước thời điểm trả lãi; trường hợp có tổ chức cung cấp dịch vụ liên quan, TCPH cần phối hợp để bảo đảm mốc thời gian này được thực hiện đúng hạn[5].
- Cụ thể hóa thời hạn điều chỉnh thông tin trái phiếu tại VSDC và HNX
Trước đây, Thông Tư 30 quy định về việc điều chỉnh thông tin trái phiếu như sau:
- Đối với thông tin đăng ký tại Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam (“VSDC”): TCPH có trách nhiệm thực hiện điều chỉnh thông tin trái phiếu đã đăng ký tại VSDC khi có thay đổi, nhưng Thông Tư 30 không quy định thời hạn cụ thể để thực hiện việc điều chỉnh[6].
- Đối với thông tin đăng ký giao dịch tại Sở Giao dịch Chứng khoán Hà Nội (“HNX”): Thông Tư 30 quy định thời hạn 10 ngày đối với trường hợp thay đổi thông tin về TCPH do hợp nhất, sáp nhập hoặc thay đổi Giấy chứng nhận đăng ký doanh nghiệp. Trường hợp thay đổi điều kiện, điều khoản trái phiếu, TCPH có trách nhiệm thực hiện thay đổi thông tin tại HNX theo Quy chế giao dịch trái phiếu doanh nghiệp riêng lẻ của Sở Giao dịch Chứng khoán Việt Nam, nhưng Thông Tư 30 không quy định thời hạn cụ thể để thực hiện việc thay đổi này[7].
Thông Tư 138 bổ sung thời hạn cụ thể đối với việc điều chỉnh thông tin trái phiếu tại VSDC và HNX, đồng thời làm rõ trình tự điều chỉnh giảm số lượng trái phiếu giữa hai hệ thống. Theo đó:
- Đối với thông tin đăng ký tại VSDC: TCPH phải điều chỉnh trong thời hạn 10 ngày kể từ ngày thay đổi và không chậm hơn 05 ngày làm việc trước ngày trái phiếu đáo hạn. Trường hợp thay đổi điều kiện, điều khoản trái phiếu dẫn đến giảm số lượng trái phiếu đăng ký, việc điều chỉnh giảm phải được thực hiện trước hoặc đồng thời với việc cập nhật điều kiện, điều khoản[8].
- Đối với thông tin đăng ký giao dịch tại HNX: Trường hợp thay đổi điều kiện, điều khoản trái phiếu, TCPH phải gửi yêu cầu điều chỉnh thông tin đăng ký giao dịch trái phiếu tới HNX trong thời hạn 10 ngày kể từ ngày thay đổi. Riêng trường hợp thay đổi kỳ hạn trái phiếu, yêu cầu điều chỉnh phải được gửi muộn nhất 05 ngày làm việc trước ngày đáo hạn trái phiếu theo PAPH ban đầu đã công bố cho nhà đầu tư; trường hợp không tuân thủ, TCPH phải chịu trách nhiệm về thiệt hại gây ra cho người sở hữu trái phiếu (“NSHTP”)[9].
Ngoài ra, Thông Tư 138 làm rõ trình tự điều chỉnh giảm số lượng trái phiếu giữa VSDC và HNX. Sau khi TCPH thực hiện thủ tục điều chỉnh giảm số lượng trái phiếu đăng ký, VSDC thực hiện điều chỉnh giam đồng thời gửi thông báo cho HNX; trên cơ sở TCPH đã hoàn tất việc điều chỉnh giảm tại VSDC, HNX thực hiện điều chỉnh giảm tương ứng số lượng trái phiếu đăng ký giao dịch[10].
- Làm rõ các trường hợp hủy đăng ký trái phiếu và mở rộng các trường hợp chuyển quyền sở hữu trái phiếu ngoài hệ thống giao dịch
Hủy đăng ký trái phiếu: Thông Tư 138 cũng chi tiết hóa các trường hợp VSDC hủy đăng ký trái phiếu. Nếu Thông Tư 30 về cơ bản gắn việc hủy đăng ký tại VSDC với việc hủy đăng ký giao dịch, Thông Tư 138 liệt kê trực tiếp các căn cứ hủy đăng ký, bao gồm[11]:
- Trái phiếu đáo hạn hoặc được mua lại, hoán đổi, chuyển đổi toàn bộ;
- TCPH bị thu hồi giấy phép hoặc giấy tờ pháp lý tương đương;
- VSDC phát hiện TCPH giả mạo hồ sơ đăng ký trái phiếu hoặc nhận được đề nghị của HNX do HNX phát hiện TCPH giả mạo hồ sơ đăng ký giao dịch;
- TCPH chấm dứt tồn tại do giải thể, phá sản hoặc chia doanh nghiệp; và
- Trái phiếu bị hủy theo bản án, quyết định của tòa án, trọng tài hoặc cơ quan có thẩm quyền.
Chuyển quyền sở hữu trái phiếu: Thông Tư 138 mở rộng và cụ thể hóa các trường hợp chuyển quyền sở hữu ngoài hệ thống giao dịch. Bên cạnh các trường hợp đã được ghi nhận tại Thông Tư 30 như tặng cho, thừa kế, tổ chức lại doanh nghiệp, xử lý tài sản bảo đảm hoặc chuyển quyền theo bản án, quyết định của cơ quan có thẩm quyền, Thông Tư 138 bổ sung/mô tả cụ thể hơn các trường hợp sau đây[12]:
- Chuyển quyền sở hữu để xử lý trường hợp mất khả năng thanh toán giao dịch chứng khoán;
- Chuyển quyền sở hữu liên quan đến hoạt động quản lý danh mục đầu tư ủy thác, bao gồm việc chuyển trái phiếu giữa nhà đầu tư ủy thác và công ty quản lý quỹ hoặc giữa các công ty quản lý quỹ trong trường hợp nhận quản lý tài sản, thay đổi hoặc chấm dứt hợp đồng quản lý danh mục đầu tư, giải thể, phá sản hoặc chấm dứt hoạt động của công ty quản lý quỹ; và
- Các trường hợp chuyển quyền sở hữu khác, bao gồm chuyển quyền sở hữu trái phiếu là giấy tờ có giá trên thị trường tiền tệ theo đề nghị của Ngân hàng Nhà nước Việt Nam và các trường hợp khác được VSDC xem xét, thực hiện trên cơ sở ý kiến của Ủy ban Chứng khoán Nhà nước.
Việc liệt kê cụ thể hơn các trường hợp này tạo cơ sở vận hành rõ ràng cho VSDC và thành viên lưu ký khi xử lý biến động sở hữu ngoài hệ thống. Tuy nhiên, việc chuyển quyền vẫn phải bảo đảm đúng đối tượng nhà đầu tư theo Nghị Định 200. Đối với trái phiếu đã lưu ký tại VSDC, khi thực hiện chuyển quyền sở hữu ngoài hệ thống giao dịch, thành viên lưu ký có trách nhiệm xác định tư cách nhà đầu tư chứng khoán chuyên nghiệp trước khi gửi yêu cầu chuyển quyền, trừ trường hợp chuyển quyền theo bản án, quyết định của tòa án đã có hiệu lực pháp luật, quyết định của trọng tài hoặc thừa kế.
- Quy định chuyển tiếp và một số lưu ý thực tiễn đối với TCPH
Đối với TCPH đã thay đổi điều kiện, điều khoản trái phiếu theo Nghị Định 200 dẫn đến giảm số lượng trái phiếu đăng ký nhưng chưa thực hiện điều chỉnh giảm tại VSDC trước ngày Thông Tư 138 có hiệu lực, doanh nghiệp phải hoàn tất việc điều chỉnh trong thời hạn 30 ngày kể từ ngày 01/10/2026[13].
Trên cơ sở các thay đổi của Thông Tư 138, TCPH có trái phiếu đang lưu hành cần rà soát và cập nhật ít nhất các nội dung sau đây:
- Các mốc thời hạn cần lưu ý: Thời hạn điều chỉnh thông tin đăng ký tại VSDC/HNX, thời hạn công bố lãi suất thực tế trước kỳ trả lãi, cơ chế CBTT bất thường khi chậm thanh toán và bước xác nhận hoàn thành nghĩa vụ khi trái phiếu không còn dư nợ;
- Biểu mẫu CBTT: Chuyển sang các mẫu ban hành kèm theo Thông Tư 138 và Nghị Định 200;
- Hồ sơ và thủ tục khi sửa đổi điều kiện, điều khoản trái phiếu: khi dự kiến sửa đổi điều kiện, điều khoản trái phiếu, TCPH cần đồng thời xác định việc sửa đổi có làm thay đổi số lượng trái phiếu đăng ký, kỳ hạn hoặc thông tin đăng ký giao dịch hay không, từ đó chuẩn bị hồ sơ và thực hiện cập nhật tương ứng tại VSDC/HNX trong thời hạn áp dụng; và
- Tài liệu giao dịch và hợp đồng dịch vụ: rà soát các điều khoản đang dẫn chiếu Thông Tư 30, Thông Tư 76 hoặc mô tả quy trình đăng ký, lưu ký, thanh toán và CBTT theo cơ chế cũ để cập nhật phù hợp với Nghị Định 200 và Thông Tư 138.
Nhìn chung, Thông Tư 138 không thay đổi toàn bộ cấu trúc vận hành của thị trường trái phiếu doanh nghiệp riêng lẻ mà chủ yếu hợp nhất hai nhóm quy định trước đây nằm tại Thông Tư 30 và Thông Tư 76, đồng thời cụ thể hóa thời hạn, quy trình xử lý các thay đổi sau phát hành và nghĩa vụ CBTT trong các tình huống có ảnh hưởng trực tiếp đến quyền của NSHTP. Đối với TCPH, việc cập nhật quy trình nội bộ và phối hợp với VSDC, HNX, đại lý lưu ký và các tổ chức cung cấp dịch vụ có liên quan là cần thiết để bảo đảm các nghĩa vụ sau phát hành được thực hiện đồng bộ.
———-
[1] Điều 23.2(b) Thông Tư 138.
[2] Điều 23.5 Thông Tư 138.
[3] Điều 23.4 Thông Tư 138.
[4] Khoản 4 Điều 31 Nghị Định 200; Điều 23.3 Thông Tư 138.
[5] Điều 23.3 Thông Tư 138.
[6] Điều 6.2 Thông Tư 30.
[7] Điều 10.2 Thông Tư 30.
[8] Điều 4.2 và Điều 4.3 Thông Tư 138.
[9] Điều 9.2 Thông Tư 138.
[10] Điều 4.4 và Điều 9.4 Thông Tư 138.
[11] Điều 6.6 Thông Tư 30 và Điều 4.8 Thông Tư 138.
[12] Điều 8 Thông Tư 138.
[13] Điều 37.2 Thông Tư 138.
———–
Quyền miễn trừ trách nhiệm: Bài viết này được chuẩn bị bởi Công ty Luật TNHH PTN (“PTN Legal”) chỉ nhằm mục đích cung cấp thông tin tham khảo cho người đọc. PTN Legal không cam kết hay đảm bảo về tính chính xác hay đầy đủ của các thông tin này. Nội dung của bài viết có thể được thay đổi, điều chỉnh, hoặc cập nhật mà không cần báo trước. PTN Legal không chịu trách nhiệm về bất kỳ lỗi hoặc thiếu sót nào trong bài viết này hoặc thiệt hại phát sinh từ việc sử dụng bài viết này trong bất kỳ trường hợp nào. Vui lòng truy cập website của PTN Legal để xem các bài viết trước đây của chúng tôi tại đây.
Nếu người đọc có nhu cầu được nhận bài viết của PTN Legal qua email, vui lòng đăng ký thông tin tại đây.
Bài viết được thực hiện bởi Vũ Lê Hiền Thảo, Trợ lý Luật sư